


هزینه برداشتن رحم یا قیمت عمل هیسترکتومی در سال جاری، بر اساس نوع تکنیک جراحی (لاپاراسکوپی، باز یا واژینال)، دستمزد تیم جراحی، نوع بیمارستان (خصوصی یا دولتی) و میزان پوشش بیمه پایه و تکمیلی شما تعیین میشود. بسیاری از مراجعان در مرحله تصمیمگیری نهایی، نگران هزینههای پنهان این درمان هستند. برای برآورد دقیق بودجه، باید بدانید که هزینه هتلینگ بیمارستان، تجهیزات مصرفی اتاق عمل و فرآیند پاتولوژی از حقالزحمه جراح کاملاً مجزا محاسبه میشوند. در این مقاله، تمام متغیرهای مالی این جراحی را برای تصمیمگیری آگاهانهتر شما تفکیک میکنیم.
عوامل موثر بر هزینه جراحی هیسترکتومی
بیماران اغلب میپرسند چرا برآورد مالی دو فرد با جراحی مشابه، متفاوت است. تفاوت در شرایط آناتومیک لگن و بیماریهای زمینهای مانند فیبرومهای بزرگ رحمی یا آندومتریوز شدید، پیچیدگی و زمان عمل را افزایش میدهد. جراح برای آزادسازی چسبندگیهای وسیع لگنی به ابزارها و تکنیکهای پیشرفتهتری نیاز دارد. بنابراین، هرچه مداخله درمانی پیچیدهتر باشد، مصرف داروهای بیهوشی و ابزارهای تخصصی افزایش مییابد و این مسئله مستقیماً فاکتور نهایی بیمارستان را تغییر میدهد.
علاوه بر شرایط فیزیکی بیمار، انتخاب مرکز درمانی نقش مهمی در بودجهبندی شما ایفا میکند. آمارها نشان میدهند که نزدیک به ۷۰ درصد از اختلاف هزینه در فرآیند جراحی رحم از طریق لاپاراسکوپی، ناشی از انتخاب نوع بیمارستان، تجهیزات مصرفی پیشرفته (مانند کاترهای خاص و لیگاشور) و مجهز بودن اتاق عمل است. بیمارستانهای خصوصی تعرفههای متفاوتی برای خدمات رفاهی و اقامتی دارند. همچنین، مهارت، سابقه بالینی و درجه علمی جراح زنان، زایمان و نازایی بر اساس تعرفههای مصوب وزارت بهداشت، متغیر دیگری در تعیین دستمزد است. آگاهی از این فاکتورها به شما کمک میکند تا پیش از بستری، ارزیابی مالی واقعبینانهتری از روند درمان داشته باشید.
“Hysterectomy cost varies significantly depending on the complexity of the procedure, surgical approach (laparoscopic, vaginal, or abdominal), surgeon expertise, and hospital type, and patients should verify their insurance coverage limits prior to proceeding.”
«هزینه هیسترکتومی بسته به پیچیدگی عمل، نوع دسترسی جراحی (لاپاراسکوپی، واژینال یا شکمی)، تخصص جراح و نوع بیمارستان محل بستری بهطور قابل توجهی متفاوت است و بیماران باید قبل از اقدام، سقف تعهدات بیمه درمانی خود را بررسی کنند.»
تفاوت قیمت روشهای مختلف جراحی برداشتن رحم
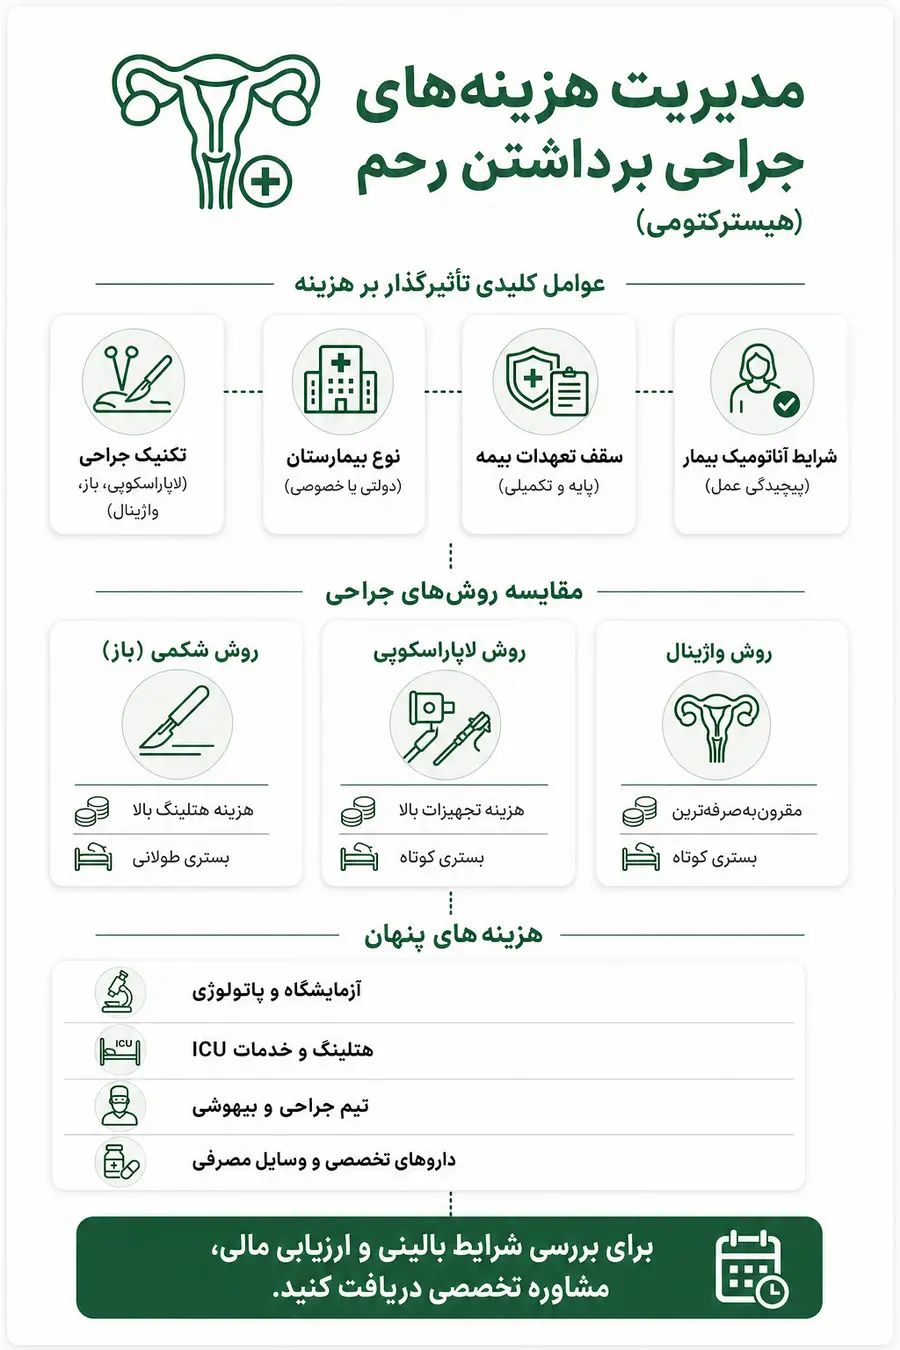
انتخاب تکنیک جراحی، مرز اصلی تفاوت در فاکتورهای پرداختی شماست. پزشک با ارزیابی ابعاد رحم در سونوگرافی ترانسواژینال و بررسی سوابق جراحیهای پیشین، مناسبترین روش را پیشنهاد میدهد. تکنولوژیهای کمتهاجمی به ابزارهای یکبارمصرف و گرانقیمتی نیاز دارند که تعرفه پایه را بالا میبرند. با این وجود، کاهش روزهای بستری در این روشها، بخشی از این بار مالی را جبران میکند. در نهایت، تطبیق روش پیشنهادی با سقف تعهدات بیمه، دید روشنی به شما میدهد.
دادههای بالینی نشان میدهند که استفاده از روشهای کمتهاجمی میتواند هزینههای غیرمستقیم ناشی از عفونت یا از کار افتادگی طولانیمدت را تا ۴۰ درصد کاهش دهد. ارزیابی دقیق تفاوت این روشها به شما کمک میکند تا فقط روی رقم اولیه تمرکز نکنید و هزینههای کل مسیر درمان را بسنجید. جدول زیر یک مقایسه کلی از ساختار مالی و زمان ترخیص در سه تکنیک اصلی ارائه میدهد تا مسیر تصمیمگیری مالی شما هموارتر شود.
| نوع روش جراحی | سطح هزینه تجهیزات اتاق عمل | میانگین طول مدت بستری | وضعیت هزینه نهایی (با احتساب بستری) |
|---|---|---|---|
| شکمی (باز) | پایین | ۳ تا ۵ روز | متوسط (به دلیل افزایش روزهای هتلینگ) |
| لاپاراسکوپی | بالا (ابزارهای هوشمند) | ۱ تا ۲ روز | بالا (جبران جزئی با ترخیص سریع) |
| واژینال | پایین | ۱ تا ۲ روز | مقرونبهصرفهترین حالت |
هزینه هیسترکتومی شکمی (Abdominal)
در هیسترکتومی شکمی، تیم جراحی از طریق برشی در ناحیه لگن، رحم را خارج میکند. این روش معمولاً برای تودههای بدخیم یا رحمهای بسیار بزرگ ناشی از میومهای حجیم کاربرد دارد. از آنجایی که این تکنیک به ابزارهای مصرفی پیچیدهای نیاز ندارد، هزینه اولیه آن در اتاق عمل کمتر است. با این حال، بیمار برای کنترل درد و نظارت بر علائم حیاتی، روزهای بیشتری را در بخش بستری میگذراند که این امر هزینه هتلینگ بیمارستان را افزایش میدهد.
هزینه هیسترکتومی لاپاراسکوپیک (Laparoscopic)
تکنیک لاپاراسکوپی با استفاده از دوربین و برشهای میلیمتری انجام میشود. بیماری را به یاد دارم که به دلیل افتادگی خفیف لگن و خونریزیهای مقاوم به درمان هورمونی، کاندید این روش شد؛ نگرانی اصلی او قیمت بالای تجهیزات پیشرفته و یکبارمصرف لاپاراسکوپی بود. پس از بررسی ساختار هزینهها مشخص شد که ترخیص زودهنگام و بازگشت سریعتر او به محل کار، در نهایت این روش را برای او منطقیتر میکند. این تکنیک بیشترین وابستگی را به سقف پوشش تجهیزات در قرارداد بیمه دارد.
هزینه هیسترکتومی واژینال (Vaginal)
رویکرد واژینال اقتصادیترین و کمعارضهترین گزینه در بین تکنیکهای موجود به شمار میرود. پزشک رحم را بدون ایجاد برش روی شکم و مستقیماً از طریق کانال زایمانی خارج میکند. چون این روش نیازی به دستگاههای پیشرفته تصویربرداری حین عمل ندارد و زمان اقامت بیمار در بیمارستان بسیار کوتاه است، هزینه نهایی بهشدت کاهش مییابد. البته پزشک این روش را فقط برای بیمارانی با سایز رحم نرمال و بدون چسبندگیهای لگنی اجرا میکند.
برای بررسی شرایط بالینی خود و اطلاع از روش جراحی مناسب، فرم مشاوره تخصصی را تکمیل کنید تا وضعیت شما بهدقت ارزیابی شود.
بررسی هزینههای جانبی عمل رحم
دغدغه مهم بسیاری از متقاضیان، مواجهه با مبالغ غیرمنتظره در زمان ترخیص است. فاکتور نهایی بیمارستان تنها شامل دستمزد تیم پزشکی نیست، بلکه زنجیرهای از خدمات مختلف را در بر میگیرد. برای یک بودجهبندی بینقص، باید هزینه جراحی برداشتن رحم را به اجزای کوچکتری بشکنید. شناخت این هزینههای جانبی به شما کمک میکند تا مذاکره شفافتری با واحد حسابداری یا شرکت بیمه خود داشته باشید. مهمترین هزینههای غیرمستقیم عبارتند از:
- هزینه ویزیتهای مشاوره قلب و عروق و ارزیابی بیهوشی پیش از بستری
- داروهای آنتیبیوتیک، مسکنهای تخصصی و سرمهای تقویتی حین و بعد از عمل
- وسایل مصرفی اتاق عمل مانند نخهای بخیه خاص، چسبهای بافتی و گازهای استریل
- استفاده از دستگاه پمپ درد برای مدیریت راحتی بیمار در بخش بستری
تفکیک این موارد مانع از سردرگمی شما در زمان تسویه حساب میشود. واحد ترخیص بیمارستان این ارقام را بر اساس کدهای استاندارد وزارت بهداشت در سیستم ثبت میکند. در ادامه، سه بخش اصلی هزینههای پنهان را بررسی میکنیم تا تصویر کاملی از جریان مالی این فرآیند به دست آورید.
هزینههای بیمارستانی و هتلینگ
هتلینگ شامل هزینه تخت، خدمات پرستاری شبانهروزی و امکانات رفاهی اتاق بیمار است. انتخاب اتاق خصوصی (VIP) نسبت به اتاقهای دو یا چند تخته، فاکتور نهایی شما را بهشدت تغییر میدهد. همچنین، در صورتی که بیمار به دلیل نوسانات فشار خون یا مشکلات تنفسی نیازمند مراقبت موقت در بخش ویژه (ICU) باشد، بیمارستان هزینه این بخش را بهصورت جداگانه و با تعرفه بالاتری محاسبه میکند.
هزینههای آزمایشگاهی و پاتولوژی
پیش از ورود به اتاق عمل، پزشک انجام آزمایشاتی نظیر شمارش کامل سلولهای خونی (CBC)، تستهای انعقادی و در برخی موارد شاخصهای توموری (مانند CA-125) را الزامی میکند. پس از خروج رحم، تیم جراحی بافت برداشتهشده را برای بررسیهای دقیق میکروسکوپی و تایید سلامت سلولی به آزمایشگاه پاتولوژی ارسال میکند. هزینه این ارزیابیهای پاتولوژیک، بخشی از روند استاندارد درمان است و مبلغ آن روی فاکتور نهایی بیمارستان لحاظ میشود.
دستمزد جراح و تیم بیهوشی
حقالزحمه جراح اصلی و تیم دستیاران، بخش مهمی از هزینههای مستقیم را تشکیل میدهد. این مبلغ بر اساس پیچیدگی آناتومیک بیمار (مانند وجود بافتهای اندومتریوما) و رتبه علمی پزشک تغییر میکند. متخصص بیهوشی نیز بر اساس نوع و مدت زمان دریافت داروهای بیحسی نخاعی یا بیهوشی عمومی، دستمزد مستقلی دریافت میکند که این مبلغ معمولاً ضریبی از دستمزد جراح اصلی است.
نقش بیمه در کاهش هزینههای جراحی رحم
بزرگترین نقطه اتکای بیماران برای مدیریت مالی این فرآیند، استفاده صحیح از پوششهای بیمهای است. از آنجایی که برداشتن رحم در بیشتر موارد جنبه درمانی دارد و برای نجات بیمار از خونریزیهای شدید، دردهای مزمن لگنی یا تومورها انجام میشود، شرکتهای بیمه موظف به پرداخت بخش عمدهای از هزینهها هستند. با این حال، قوانین پرداخت و درصد فرانشیز در سازمانهای مختلف تفاوتهای چشمگیری با یکدیگر دارند.
در برخی مراجعان مشاهده کردهام که بیمار به دلیل عدم اطلاع از تفاوت فرانشیز در بیمارستانهای مختلف، بخش زیادی از بودجه خود را از دست داده است؛ این چالش مالی زمانی بحرانیتر میشود که فرد پس از جراحی با ناپایداریهای بالینی یا عوارض برداشتن رحم (مانند عفونت، خونریزی ثانویه یا نیاز به مراقبتهای ویژه لگنی) مواجه شده و دوره بستری او در بیمارستان طولانیتر شود. برای مثال، بیماری قصد داشت صرفاً با بیمه پایه در یک بیمارستان خصوصی عمل کند، اما در زمان ترخیص متوجه شد بیمه پایه تنها معادل تعرفه دولتی را پرداخت میکند و مابهالتفاوت سنگینی برای خدمات اتاق عمل و بخش ICU بر عهده خود اوست. این تجربه نشان میدهد که استعلام دقیق نوع قرارداد مرکز درمانی با شرکت بیمهگر، پیش از روز بستری کاملاً حیاتی است.
برای استفاده حداکثری از خدمات بیمهای، باید مسیر دریافت تاییدیه را بهدرستی طی کنید. شرکتهای بیمه برای جلوگیری از پرداخت هزینههای جراحیهای غیرضروری، مدارک بالینی شما را ارزیابی میکنند. ارائه موارد زیر به پزشک معتمد بیمه، روند تایید مالی شما را تسریع میکند:
- گزارش رسمی سونوگرافی لگن یا جواب MRI که ضرورت مداخله جراحی را تایید کند
- نامه مکتوب پزشک معالج با ذکر کد دقیق جراحی (لاپاراسکوپی، باز یا واژینال)
- نتایج پاتولوژیهای قبلی در صورت وجود سابقه نمونهبرداری (بیوپسی) آندومتر
پوشش بیمههای پایه (تامین اجتماعی/سلامت)
بیمههای پایه مانند تامین اجتماعی یا خدمات درمانی، تعهد بالایی در بیمارستانهای دولتی و دانشگاهی دارند. در این مراکز، بیمار معمولاً تنها درصد کمی از کل هزینه جراحی برداشتن رحم (حدود ۱۰ تا ۳۰ درصد) را بهعنوان فرانشیز پرداخت میکند. اما اگر قصد دارید با همین بیمهها به مراکز خصوصی مراجعه کنید، سهم پرداختی بیمه بر اساس تعرفه دولتی محاسبه میشود و بار اصلی مالی بر دوش شما قرار میگیرد.
نقش بیمههای تکمیلی و سقف تعهدات
بیمههای تکمیلی بهعنوان یک چتر حمایتی قدرتمند، خلأهای بیمه پایه را در بیمارستانهای خصوصی میپوشانند. هر قرارداد تکمیلی دارای یک «سقف تعهدات جراحیهای تخصصی» است. اگر هزینه عمل لاپاراسکوپی شما از این سقف فراتر رود، پرداخت مابهالتفاوت به عهده شماست. همچنین، برخی قراردادها هزینه وسایل مصرفی گرانقیمت را بهطور کامل پوشش نمیدهند؛ بنابراین دریافت معرفینامه دقیق با ذکر جزئیات تعهدات، پیش از بستری الزامی است.
برای معاینه دقیق، بررسی مدارک پزشکی و برنامهریزی زمان جراحی خود، هماکنون نوبت ویزیت تخصصی خود را رزرو کنید.
هزینههای دوره نقاهت و مراقبتهای پس از عمل
برنامهریزی مالی شما نباید در روز ترخیص به پایان برسد. دوره نقاهت نیازمند مراقبتهایی است که هزینههای ثانویهای را به همراه دارد. استراحت مطلق در روزهای اول، نیاز احتمالی به استخدام پرستار در منزل یا کاهش درآمد ناشی از مرخصی کاری (از کار افتادگی موقت) از جمله متغیرهایی هستند که روی اقتصاد خانواده تاثیر میگذارند. علاوه بر این، باید بودجهای را برای موارد زیر در نظر بگیرید:
- خرید گنهای مخصوص یا شکمبند پزشکی برای حمایت از عضلات در حال ترمیم
- ویزیتهای دورهای توسط پزشک متخصص برای ارزیابی زخم و کشیدن بخیهها
- تهیه داروهای تقویتی، مکملهای آهن برای جبران خونریزی و کرمهای ترمیمکننده
- انجام سونوگرافیهای کنترلی در ماههای بعد از جراحی جهت اطمینان از سلامت لگن
سوالات متداول درباره قیمت جراحی برداشتن رحم
رسیدن به مرحله جراحی همواره با ابهامات فراوانی همراه است. در این بخش، پرتکرارترین دغدغههای مالی مراجعان را بر اساس ارزیابیهای بالینی و قوانین فعلی مراکز درمانی پاسخ میدهیم تا مسیر تخمین بودجه برای شما کاملاً شفاف و بدون نقطه تاریک باشد.
- آیا بیمه هزینه کامل عمل برداشتن رحم را پوشش میدهد؟ خیر، بیمهها معمولاً درصدی را بهعنوان فرانشیز کسر میکنند. پوشش ۱۰۰ درصدی تنها در صورت داشتن بیمه تکمیلی با سقف تعهدات بالا و مراجعه به بیمارستان طرف قرارداد امکانپذیر است.
- هزینه عمل لاپاراسکوپی بیشتر است یا عمل باز؟ هزینه اولیه اتاق عمل و تجهیزات هوشمند مصرفی در لاپاراسکوپی بالاتر است، اما به دلیل ترخیص سریعتر و کاهش روزهای بستری بیمارستان، اختلاف قیمت نهایی در بسیاری از موارد متعادل میشود.
- چه عواملی باعث اختلاف قیمت بین جراحان مختلف میشود؟ رتبه علمی پزشک (متخصص یا فلوشیپ فوقتخصصی)، سابقه بالینی، و پیچیدگی تکنیکی جراحی بر اساس کدگذاریهای استاندارد وزارت بهداشت، دلایل اصلی این اختلاف هستند.
- آیا هزینههای آزمایشگاهی قبل از عمل جداگانه محاسبه میشود؟ بله، تستهای خون، نوار قلب و ارزیابیهای پایه بیهوشی معمولاً در بخش سرپایی انجام میشوند و فاکتور آنها جدا از هزینه بستری بیمارستان پرداخت میشود.
- هزینه دوران نقاهت شامل چه مواردی است؟ این هزینهها شامل داروهای ترمیمی، شکمبندهای طبی، ویزیتهای پیگیری مطب، و در صورت نیاز مراقبتهای پرستاری موقت در منزل میباشد.
- آیا هیسترکتومی جزو عملهای زیبایی محسوب میشود یا درمانی؟ این جراحی کاملاً ماهیت درمانی دارد و پزشک آن را برای رفع بیماریهای خطرناک دستگاه تناسلی انجام میدهد، بنابراین مشمول تعهدات پایه بیمههای درمانی است.
- کدام بیمارستانها (دولتی یا خصوصی) برای این جراحی صرفه اقتصادی دارند؟ بیمارستانهای دولتی کمترین هزینه مستقیم را دارند، اما اگر بیمه تکمیلی قدرتمندی دارید، بیمارستان خصوصی با کیفیت هتلینگ بالاتر میتواند انتخاب آرامبخشتری باشد.
- آیا برای کاهش هزینه میتوان از مراکز جراحی محدود استفاده کرد؟ از آنجایی که برداشتن رحم یک جراحی ماژور (بزرگ) محسوب میشود و بیمار به مراقبتهای ویژه و امکانات انتقال خون نیاز دارد، انجام آن در دیکلینیکها یا مراکز محدود ممنوع است و فقط در بیمارستانهای مجهز انجام میشود.